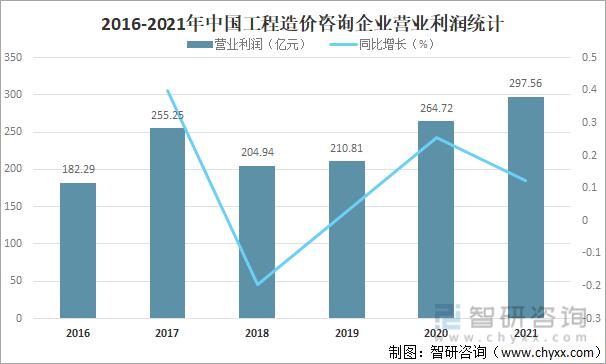
2021年,中国工程造价咨询行业在复杂多变的国内外经济环境中保持了稳健发展态势。随着固定资产投资持续增长、新型城镇化建设加快推进以及建筑市场规范化程度不断提高,工程造价咨询需求进一步释放,行业整体规模再上新台阶。据统计,2021年全国工程造价咨询企业营业收入达到3056.68亿元,同比增长约13.5%,彰显出行业较强的韧性与活力。其中,工程造价咨询业务作为核心板块,贡献了主要收入来源,并呈现出结构优化、质量提升、数字化转型加速等鲜明特征。
一、行业规模持续扩大,营业收入再创新高
2021年,全国共有工程造价咨询企业超过1.1万家,较上年增长约8.2%,从业人员突破80万人。从收入构成看,工程造价咨询业务收入为2056.3亿元,占行业总营业收入的67.3%,同比增长12.8%;招标代理、工程监理、项目管理等其他业务收入合计约1000.38亿元,占比32.7%。工程造价咨询业务仍是行业绝对主体,反映出市场对全过程造价管控、精准计价与成本优化服务的刚性需求。
从区域分布看,东部地区凭借发达的经济水平和密集的基建投资,造价咨询收入占比超过50%,其中广东、江苏、浙江、山东等省份收入规模均超过200亿元。中西部地区增速较快,四川、湖北、河南等省份同比增长超过15%,区域协调性逐步增强。
二、工程造价咨询业务结构优化,全过程咨询成方向
2021年,工程造价咨询业务从传统的概预算编制、结算审核,加快向全过程工程咨询、全过程造价管控延伸。数据显示,全过程造价咨询业务收入占工程造价咨询业务总收入的比重达到26.8%,较上年提高4.2个百分点。越来越多的项目采用“造价+设计+监理+招标”的集成化服务模式,推动工程造价咨询企业从单一环节服务向项目全生命周期价值管理转型。
政府投资项目、国有企业项目依然是工程造价咨询业务的主要来源,占比约65%。随着REITs、城市更新、新基建等新业态的兴起,社会资本投资项目的造价咨询需求增长迅速,成为行业新的增长点。工程造价纠纷调解、司法鉴定等新兴业务也呈现较快增长,业务结构日趋多元化。
三、数字化转型加速,提质增效成果显著
2021年,行业数字化、信息化建设取得积极进展。BIM(建筑信息模型)、大数据、云计算、人工智能等技术在造价咨询领域应用日益广泛。据抽样调查,超过60%的大中型造价咨询企业已建立内部造价数据库或云平台,实现指标分析、快速估算和智能组价。数字化手段应用后,项目造价编制效率平均提升30%以上,误差率降低至2%以内。工程造价咨询业务正从劳动密集型向技术密集型转变,服务质量和效率明显提高。
四、政策环境不断优化,行业秩序逐步规范
2021年,住建部等部门继续深化工程造价改革,发布了《工程造价改革工作方案》等文件,强调市场化计价、全过程管控和信用体系建设。工程造价咨询企业资质认定取消后,行业准入门槛降低,市场竞争加剧,但也推动了以业绩、信用、能力为导向的新型监管机制形成。各地加快建立造价咨询企业信用评价体系,推行“双随机、一公开”检查,行业低价恶性竞争现象有所遏制。工程造价咨询业务收费模式逐步向按服务价值、按项目复杂程度取费转变,优质优价环境正在形成。
五、面临挑战与未来展望
尽管2021年行业整体向好,但仍面临一些挑战:一是企业数量快速增长导致市场分化加剧,头部企业占据高端市场,中小微企业同质化竞争严重;二是高端复合型人才短缺,尤其是既懂造价又懂法律、金融、数字技术的全过程咨询人才缺口较大;三是部分企业数字化投入不足,数据孤岛问题依然存在。
在“十四五”规划推动下,城市更新、乡村建设、绿色建筑、智能建造等领域将为工程造价咨询带来新的业务增量。工程造价咨询业务将进一步向全过程、全方位、全要素价值管理升级,数字化、标准化、国际化发展步伐加快。预计到2025年,行业营业收入有望突破4500亿元,工程造价咨询业务占比保持在65%以上,行业集中度稳步提升,形成一批具有国际竞争力的全过程工程咨询企业。
2021年中国工程造价咨询行业交出了一份亮眼的成绩单:营业收入达3056.68亿元,工程造价咨询业务作为核心引擎稳健增长,数字化转型与改革创新双轮驱动,为行业高质量发展奠定了坚实基础。