2020年是中国工程造价咨询行业在改革与挑战中前行的一年。受新冠疫情冲击和固定资产投资增速放缓的影响,行业整体规模增速有所回落,但长期向好的基本面没有改变。随着“放管服”改革深化、资质审批取消以及全过程工程咨询的推进,行业正经历深刻的结构性调整。与此市场竞争日趋激烈,传统造价咨询业务同质化严重,企业利润空间被不断压缩。在此背景下,拓展服务范围、向全过程工程咨询转型已成为工程造价咨询企业突破发展瓶颈的必然选择。
一、2020年中国工程造价咨询行业发展现状
1. 市场规模与增速
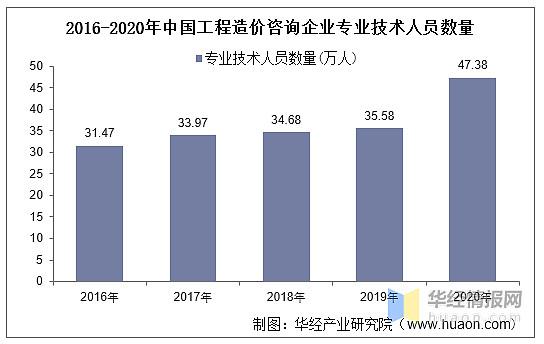
2020年,全国工程造价咨询企业营业收入约为2000亿元,受疫情影响增速较上年有所放缓,但仍保持正增长。企业数量持续增加,截至2020年底,全国工程造价咨询企业超过1.2万家,从业人员近80万人,其中注册造价工程师约10万人。行业集中度较低,中小企业占据绝大多数,市场竞争激烈。
2. 政策环境
2020年,住建部等部委持续推进工程造价改革。一方面,取消工程造价咨询企业资质审批,降低市场准入门槛,加强事中事后监管;另一方面,推行工程造价市场化形成机制,取消最高投标限价按定额计价的规定,鼓励企业自主报价。全过程工程咨询试点经验进一步推广,为造价咨询企业拓展服务链提供了政策支持。
3. 业务结构
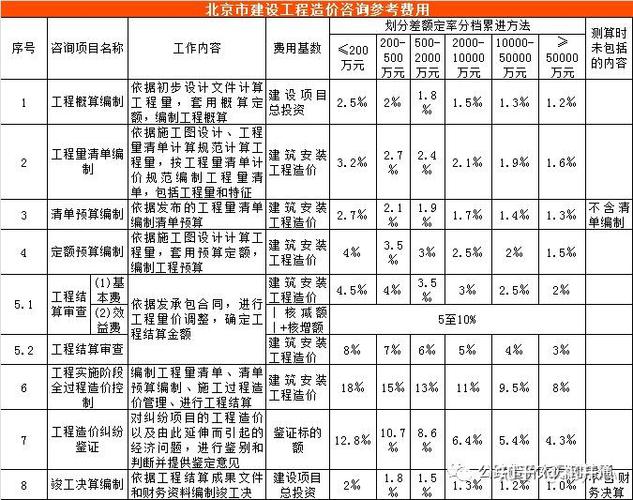
传统造价咨询业务(如工程概预算编制、招标控制价编制、竣工结算审核等)仍占据主导地位,但增速放缓。全过程工程咨询、BIM技术应用、工程造价纠纷调解等新兴业务占比逐步提升。越来越多的企业开始尝试向项目前期策划、设计优化、合同管理、运维咨询等上下游延伸。
4. 技术应用
大数据、BIM、云计算等技术在造价咨询领域加速应用。部分领先企业已建立造价指标数据库,开发基于BIM的算量计价软件,提升咨询效率与准确性。但行业整体信息化水平仍不高,中小企业在技术投入方面存在短板。
5. 主要挑战
(1)市场恶性竞争:资质门槛取消后,大量小微企业涌入,低价竞争现象普遍,服务质量参差不齐。
(2)人才结构性短缺:复合型、全过程咨询人才匮乏,现有人员多擅长某一环节,难以满足一体化服务需求。
(3)服务模式单一:多数企业仍停留在“算量计价”层面,缺乏高附加值的咨询产品。
(4)风险管控能力不足:在市场化定价和工程总承包模式下,造价咨询企业面临更大执业风险。
二、企业拓展服务范围的必要性
- 适应政策导向:全过程工程咨询是行业发展趋势,拓展服务范围有助于企业抢占政策红利。
- 提升竞争力:单一业务难以形成差异化优势,多元化服务能增强客户黏性,提高抗风险能力。
- 满足客户需求:业主对项目全生命周期成本管控的需求日益增长,要求咨询方提供一体化解决方案。
- 提高盈利能力:高附加值的前端策划、设计优化、合同管理等服务利润率远高于传统算量计价业务。
三、企业拓展服务范围的策略与路径
1. 纵向延伸:向全过程工程咨询转型
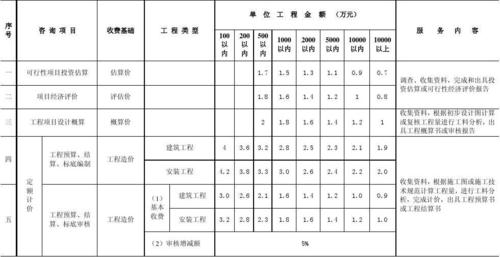
工程造价咨询企业应积极承接全过程工程咨询业务,从项目决策阶段介入,提供投资估算、经济评价、设计概算、施工图预算、合同管理、竣工结算等全链条服务。通过与设计、监理、招标代理等企业兼并重组或战略合作,补齐能力短板,形成一体化服务能力。
2. 横向拓展:丰富专业咨询服务
在造价咨询基础上,拓展工程经济纠纷鉴定、工程质量与造价争议调解、工程保险理赔咨询、政府和社会资本合作(PPP)项目咨询、REITs底层资产估值等新兴业务。可针对不同行业(如市政、交通、水利、新基建)提供专业化造价解决方案。
3. 技术赋能:发展数字化咨询产品
加大BIM、大数据、人工智能等技术投入,开发造价指标库、材料价格信息平台、智能算量计价工具等数字化产品,为客户提供数据驱动的决策支持。利用BIM技术开展设计优化、施工模拟和运维成本分析,提升咨询服务的科技含量。
4. 服务模式创新
探索“造价咨询+”模式,如造价+法律(合同纠纷处理)、造价+审计(内部审计外包)、造价+金融(项目融资咨询)等。推行顾问式服务,与业主建立长期合作关系,参与项目全过程成本管控。
5. 加强人才队伍建设
建立复合型人才培养机制,鼓励造价工程师向法务、金融、管理等领域拓展知识。引进设计、施工、运维等背景人才,完善团队知识结构。加强内部培训,开展全过程工程咨询案例研讨,提升实战能力。
6. 完善质量管理与风险防控
建立覆盖全过程咨询的质量管理体系,加强执业风险识别与防控。推行职业责任保险,提升企业抗风险能力。借助信息化手段实现项目全过程留痕,确保咨询成果可追溯、可审计。
四、
2020年,中国工程造价咨询行业正处于从高速增长向高质量发展转变的关键时期。面对政策改革和市场变化,企业必须打破传统业务边界,以全过程工程咨询为方向,以技术创新为驱动,以人才建设为支撑,不断拓展服务范围,提升服务价值。唯有如此,才能在激烈的市场竞争中立于不败之地。